La TVA 5,5 % ne couvre pas tous les travaux d’adaptation logement. Elle vise certains équipements spécialement conçus pour les personnes handicapées et des travaux énergétiques précis. Une douche, une barre d’appui ou un monte-escalier relèvent souvent du taux réduit de 10 %, si le logement a plus de deux ans.
En bref
- Le taux de 5,5 % concerne les équipements d’adaptation figurant dans une liste réglementaire et certains travaux d’amélioration énergétique.
- Le taux de 10 % couvre la majorité des travaux d’aménagement d’un logement ancien, dont beaucoup de travaux pour seniors.
- Le logement doit être achevé depuis plus de deux ans et affecté à l’habitation.
- L’entreprise doit fournir et poser l’équipement pour appliquer le taux réduit sur l’ensemble de la prestation.
- Depuis le 1er mars 2025, la mention portée sur le devis ou la facture remplace les anciennes attestations TVA distinctes dans la plupart des situations.
Ces règles concernent les logements à usage d’habitation, qu’ils soient occupés par leur propriétaire, loués ou utilisés comme résidence secondaire. Elles ne couvrent pas les locaux professionnels, les constructions neuves et les équipements achetés seuls par le particulier.
Dans quels cas la TVA à 5,5 % s’applique-t-elle à l’adaptation du logement ?
La TVA 5,5 % sur l’adaptation ne doit pas être confondue avec la TVA à 5,5 % appliquée aux travaux énergétiques. Dans le domaine de l’adaptation logement, ce taux vise les équipements spécialement conçus pour les personnes handicapées. Le texte de référence est l’article 278-0 bis du Code général des impôts, accessible sur Légifrance.
La difficulté vient du mot « adaptation ». Dans un devis, ce mot peut désigner un siège de douche mural, une barre relevable près des WC, un élévateur ou la transformation complète d’une salle d’eau. Or le taux applicable ne suit pas le nom commercial du chantier. Il suit la nature exacte de l’équipement et sa qualification fiscale.
Un matériel inscrit parmi les équipements conçus pour compenser une situation de handicap peut relever de la TVA à 5,5 %. Un aménagement général de salle de bain, même réalisé pour faciliter l’usage quotidien, reste en principe à 10 % lorsqu’il ne répond pas à cette définition. Cette nuance doit apparaître ligne par ligne sur le devis.
Les équipements qui peuvent relever du taux de 5,5 %
La liste réglementaire comprend notamment certains appareils élévateurs, élévateurs verticaux, plateformes élévatrices, monte-escaliers et dispositifs de transfert, lorsqu’ils sont conçus pour les personnes handicapées. Certains matériels sanitaires spécifiques peuvent également entrer dans ce cadre, mais il faut vérifier la référence et la fonction exacte de l’équipement avant signature.
Un monte-escalier fixé sur un escalier intérieur ne passe pas automatiquement à 5,5 %. Le fabricant, l’installateur et la facture doivent pouvoir justifier que le matériel correspond à un équipement visé par le régime. Un rail droit, un siège motorisé et les éléments de commande forment alors un ensemble. Les reprises décoratives autour de l’installation peuvent rester à 10 % ou 20 % selon leur nature.
Pour une plateforme monte-escalier, la configuration décide d’abord du projet technique. La largeur utile du passage, la longueur du rail, la présence d’un palier et le repli de la plateforme conditionnent la pose. Le guide sur la plateforme monte-escalier et ses contraintes de passage permet de vérifier les points qui doivent figurer avant le chiffrage.
Les travaux d’adaptation ne sont pas des travaux de santé. Le choix d’un équipement dépend des cotes du logement, des transferts à réaliser et de l’usage envisagé. Lorsqu’il faut déterminer l’appui, la hauteur ou le matériel nécessaire à une personne, ce repérage relève d’un ergothérapeute lors d’un bilan à domicile. L’installateur chiffre et pose. Il ne doit pas évaluer les capacités d’une personne.
Les travaux énergétiques suivent une autre règle
Le même taux de 5,5 % concerne aussi les travaux d’amélioration de la performance énergétique. L’isolation d’un mur, le remplacement d’un système de chauffage répondant aux critères réglementaires ou la pose d’une ventilation éligible peuvent donc être facturés à ce taux. Cette TVA réduite n’est pas liée à l’âge du client, à un handicap ou à un projet pour seniors.
Une rénovation de salle d’eau peut mélanger plusieurs taux. La pose d’un équipement listé pour l’adaptation peut être à 5,5 %, la dépose d’une baignoire et la faïence murale à 10 %, tandis qu’un meuble mobile acheté séparément reste à 20 %. Un devis global avec une seule ligne « salle de bain adaptée » ne permet pas de contrôler ce partage.
Le montant change vite. Sur un équipement facturé 4 000 € HT, la TVA à 5,5 % représente 220 €, soit 4 220 € TTC. À 10 %, le total atteint 4 400 € TTC. À 20 %, il monte à 4 800 € TTC. La différence entre 5,5 % et 20 % est donc de 580 € sur ce seul poste.
Cette différence fiscale ne justifie jamais de faire basculer artificiellement des travaux concernés dans la mauvaise catégorie. La bonne méthode consiste à demander la désignation précise du produit, sa référence, la fourniture, la pose et le taux appliqué à chaque ligne.
Pourquoi une douche adaptée relève-t-elle souvent de la TVA à 10 % ?
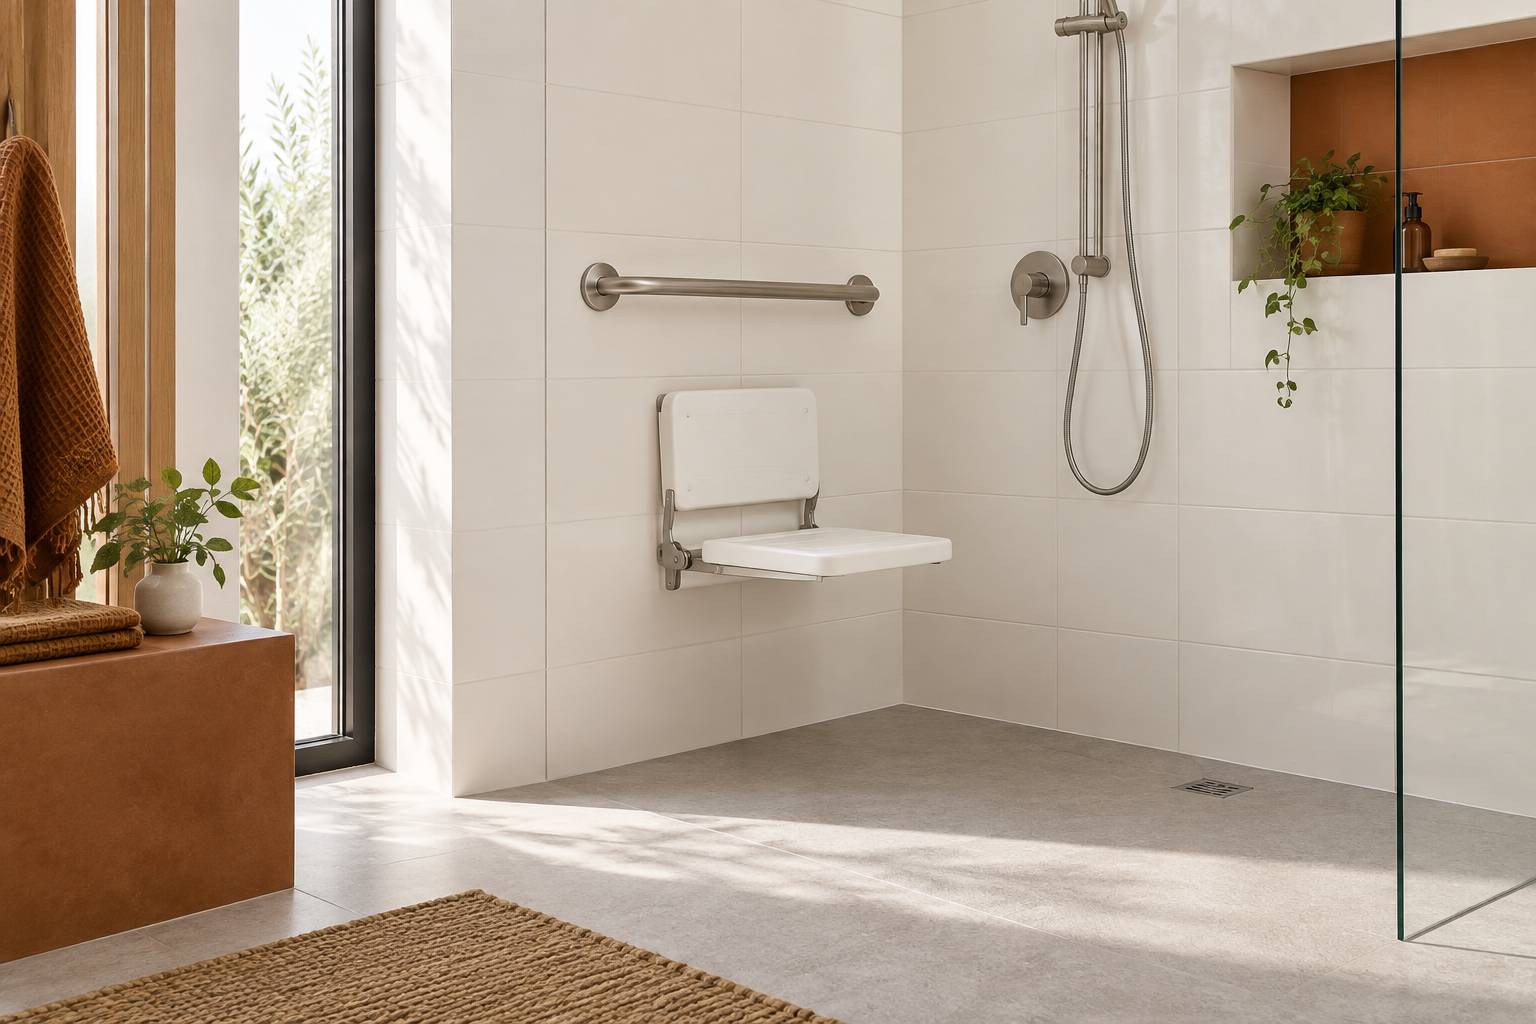
La douche de plain-pied, le remplacement d’une baignoire, la robinetterie, le carrelage et les sanitaires font partie des travaux d’amélioration d’un logement ancien. Ils relèvent habituellement du taux réduit de 10 %, dès lors que les conditions liées au logement et à l’entreprise sont respectées. Le taux de 5,5 % n’est pas la règle générale pour une salle de bain adaptée.
Cette distinction compte particulièrement dans les projets destinés aux seniors. Une entreprise peut facturer à 10 % une douche extra-plate fournie et posée dans un logement de plus de deux ans. Le fait que la transformation réponde à un besoin d’adaptation ne suffit pas, à lui seul, à imposer le taux de 5,5 %.
Le taux de 10 % s’applique aussi à la plomberie courante, aux revêtements de sol, à la faïence, à l’électricité, aux cloisons et aux reprises de plafond. Il couvre donc la majeure partie des postes qui accompagnent la suppression d’une baignoire. Une ligne distincte peut toutefois relever d’un autre taux si elle correspond à un matériel fiscalement identifié comme équipement pour personnes handicapées.
La fourniture et la pose doivent être sur la même facture
Le point le plus souvent oublié concerne l’achat séparé. Si vous commandez vous-même une barre d’appui, un siège de douche ou une paroi, le vendeur applique habituellement la TVA à 20 % sur le matériel. L’artisan qui vient seulement fixer l’équipement peut appliquer son propre taux réduit à sa main-d’œuvre, lorsque les conditions sont réunies, mais il ne peut pas modifier la TVA de l’objet déjà acheté.
Cette séparation paraît avantageuse lorsque le prix affiché en ligne semble inférieur. Elle ne l’est pas toujours. La différence de TVA, les frais de livraison, une référence inadaptée ou un support mural non vérifié peuvent effacer l’écart. Pour une barre droite de 60 cm, le sujet n’est pas seulement le prix d’achat. Il faut connaître l’entraxe de fixation et la nature de la cloison.
Une fixation dans un carrelage posé sur plaque de plâtre sans renfort ne supporte pas le même effort qu’une fixation reprise dans une maçonnerie pleine ou dans un renfort bois. Dans les salles de bain chiffrées au fil des années, la barre choisie trop vite revenait souvent comme poste de reprise. Une barre droite murale n’est pas interchangeable avec une barre relevable placée près des WC.
Pour les travaux liés au relevage assis-debout, la hauteur finie de l’assise et le dégagement latéral comptent avant le choix du produit. Une barre relevable doit laisser le passage lorsqu’elle est remontée et son support doit reprendre l’effort. Le dossier consacré à la barre d’appui et aux aides de transfert distingue ces usages, qui ne doivent pas être confondus dans un même devis.
Le devis doit séparer les taux de TVA
Un devis lisible indique le prix hors taxe, le taux de TVA, le montant de TVA et le total TTC pour chaque poste ou groupe cohérent de postes. Un chantier mêlant une douche, un siège mural, un meuble vasque et des reprises de plomberie peut donc comporter plusieurs taux. Cette ventilation protège le client comme l’entreprise.
| Poste d’adaptation | Taux à vérifier | Condition pratique | Cas où le taux ne s’applique pas |
|---|---|---|---|
| Douche extra-plate fournie et posée | 10 % dans la plupart des cas | Logement d’habitation achevé depuis plus de deux ans | Logement neuf ou local professionnel |
| Barre d’appui achetée et posée par une entreprise | 10 % ou 5,5 % selon la référence réglementaire | Produit et facture détaillés | Matériel acheté seul par le client |
| Monte-escalier ou plateforme | 5,5 % possible | Équipement spécialement conçu et installation justifiée | Équipement non concerné par la liste fiscale |
| Meuble de salle de bain mobile | 20 % en principe | Équipement dissociable du bâti | Le fait qu’il soit posé ne change pas forcément le taux |
Le tableau ne remplace pas la lecture de la facture. La référence du produit et la rédaction exacte de la ligne décident du taux. Une mention vague telle que « fourniture sanitaire adaptée » ne permet pas de vérifier ce qui relève de l’adaptation et ce qui relève de l’aménagement courant.
Quelles conditions doivent être réunies pour obtenir un taux réduit de TVA ?
Les conditions de TVA réduite sont communes à de nombreux travaux, qu’il s’agisse de 5,5 % ou de 10 %. Le logement doit être achevé depuis plus de deux ans à la date du début des travaux. La date d’achat du bien ne compte pas. Seule la date d’achèvement de la construction est retenue.
Le bien doit être affecté à l’habitation. Une résidence principale est concernée, mais une résidence secondaire l’est aussi. Un logement locatif peut également bénéficier du taux réduit. Le propriétaire, le locataire avec l’accord du bailleur, ou un syndicat de copropriétaires peuvent commander les travaux selon le cas.
Les règles générales sont présentées par l’administration sur la page TVA à taux réduit pour les travaux de rénovation, consultée en 2026. Les taux réduits ne s’appliquent pas à un local exclusivement professionnel ni à une construction qui n’a pas encore atteint deux ans d’ancienneté.
La mention sur le devis ou la facture remplace les anciens formulaires
Depuis le 1er mars 2025, le client n’a plus, dans la plupart des cas, à remettre les anciennes attestations normale ou simplifiée distinctes. Il doit attester que les conditions d’application du taux réduit sont remplies, par une mention portée sur le devis ou sur la facture. Cette évolution est précisée par la documentation fiscale destinée aux particuliers.
La phrase signée engage le client. Elle confirme notamment l’ancienneté du logement, son usage d’habitation et la nature des travaux. Avant de signer, vérifiez l’adresse indiquée, la désignation du chantier et le taux qui figure sur chaque poste. Une erreur corrigée avant facture est simple. Une facture déjà réglée impose des régularisations plus lourdes.
Les justificatifs doivent être conservés. Le devis signé, la facture, la preuve de l’ancienneté du logement et les fiches techniques des équipements à 5,5 % forment un dossier cohérent. Les documents fiscaux peuvent être demandés pendant le délai de contrôle applicable. Garder l’ensemble pendant six ans apporte une marge prudente.
Les travaux induits suivent parfois le taux du chantier principal
Lorsqu’un équipement ouvrant droit à 5,5 % est posé, certains travaux directement nécessaires à son installation peuvent suivre le même taux. La dépose d’un ancien appareil, les raccordements indispensables et certaines reprises immédiates entrent dans ce raisonnement. Il faut toutefois que ces postes restent accessoires au chantier principal et qu’ils soient facturés par la même entreprise.
La création d’une salle d’eau entière ne devient pas pour autant un chantier global à 5,5 %. Reprendre le sol sur plusieurs mètres carrés, refaire les murs, poser un meuble et modifier l’éclairage dépasse souvent les seuls travaux induits. Le devis doit isoler l’équipement concerné et les interventions strictement nécessaires à sa pose.
Cette séparation est particulièrement utile dans une adaptation logement financée par plusieurs dispositifs. Un poste peut être accepté dans un dossier d’aides financières sans relever de la TVA à 5,5 %. Les deux mécanismes ont leurs propres règles. La TVA s’applique à la facture. Une aide publique suit son propre règlement et son ordre de dépôt.
Avant toute commande, demandez le devis définitif et vérifiez les lignes une à une. Le contrôle d’un devis d’adaptation du logement commence par cette ventilation, avant même de comparer les montants TTC.
Quels travaux restent à 20 % malgré un projet pour seniors ou personnes handicapées ?
Un projet d’adaptation peut contenir des postes à 20 %. Ce taux normal ne signifie pas que le matériel est inutile ou que le projet est mal conçu. Il signifie que l’équipement ne satisfait pas aux critères du taux réduit, qu’il est dissociable du bâti ou qu’il est acheté hors prestation de pose.
Les meubles mobiles, l’électroménager, les éléments de décoration et de nombreux équipements de confort restent à 20 %. Une table, un fauteuil, un lit non médicalisé, un réfrigérateur ou un four ne changent pas de taux parce qu’ils figurent dans une cuisine adaptée. Leur prix doit apparaître séparément.
Dans une cuisine, le plan de travail fixé, les adaptations de plomberie et les reprises de sol peuvent relever du taux de 10 % dans un logement ancien. Le micro-ondes, le réfrigérateur ou le lave-vaisselle restent généralement à 20 %. Les hauteurs de plan de travail et les espaces de manœuvre doivent être étudiés avant la pose, comme l’explique la page sur les hauteurs d’une cuisine adaptée.
Le logement neuf bloque les taux réduits
Un logement achevé depuis moins de deux ans relève du taux normal de 20 % pour les travaux concernés. Cette règle vaut même si l’installation répond à une nécessité d’adaptation, même si le propriétaire est âgé et même si le chantier est réalisé par une entreprise qualifiée. Le seuil des deux ans est fiscal et ne prévoit pas d’exception liée à la situation personnelle.
Les travaux qui créent une surface nouvelle ou transforment profondément le bâti peuvent aussi être assimilés à du neuf. Dans ces cas, la TVA à 20 % peut s’appliquer à l’ensemble des travaux concernés par l’opération. Une surélévation, une extension importante ou une reconstruction lourde doivent être vérifiées avant de signer le devis.
Un ascenseur privatif illustre bien la nécessité de distinguer le matériel du projet immobilier. L’équipement peut relever d’un régime propre s’il est spécialement conçu pour l’adaptation, mais la création d’une gaine, les modifications de structure ou l’extension du bâtiment suivent une analyse différente. La page consacrée à l’ascenseur privatif dans une maison détaille les contraintes qui changent le chiffrage avant même la question de TVA.
La fourniture personnelle fait perdre le taux réduit sur le produit
Acheter un siège de douche sur internet à 20 % puis demander à un artisan de le fixer ne transforme pas la fourniture en équipement à 5,5 % ou 10 %. La facture de l’objet reste celle du vendeur. Seule l’intervention de pose fait l’objet de la facture de l’entreprise, avec le taux correspondant à cette prestation.
Ce point mérite une comparaison complète. Un équipement à 300 € TTC acheté seul à 20 % contient 50 € de TVA. Le même matériel facturé 300 € HT avec un taux de 10 % coûterait 330 € TTC, avant main-d’œuvre. L’écart apparent dépend donc du prix hors taxe réel, de la pose et des frais annexes. Comparer uniquement les TTC affichés n’a pas de sens.
Pour les équipements d’aide au transfert, la compatibilité avec la pièce prime sur une économie de TVA. La largeur de porte, le débattement d’un fauteuil, la profondeur disponible et le support de fixation doivent être relevés. Un matériel qui ne passe pas une porte de 73 cm ou qui bloque un passage ne devient pas un bon achat parce qu’il bénéficie d’un taux réduit.
Comment vérifier la TVA, les aides financières et le reste à payer avant de signer ?
La TVA réduite intervient directement sur le devis. Les aides financières interviennent ensuite selon leurs propres conditions, leurs plafonds et leurs calendriers. Mélanger les deux conduit souvent à croire qu’un matériel à 5,5 % est automatiquement financé. Ce n’est pas le cas.
MaPrimeAdapt’ est une aide distincte de la TVA. Elle est pilotée par l’Agence nationale de l’habitat et vise des travaux d’adaptation pour des ménages répondant à des conditions précises d’âge, de situation et de ressources. Les règles, plafonds et modalités doivent être contrôlés sur la page MaPrimeAdapt’ de l’Anah avant toute commande.
Le plan d’aide APA peut aussi comporter un volet d’aides techniques selon la situation examinée par l’organisme compétent. Cette aide ne se déduit pas automatiquement du devis et ne finance pas chaque poste. Les informations officielles figurent sur le portail public consacré à l’APA.
Un exemple de calcul montre l’ordre des opérations
Un devis d’adaptation peut comporter un équipement éligible à 5,5 % facturé 6 000 € HT, des travaux de salle d’eau à 10 % pour 4 000 € HT et un meuble mobile à 20 % pour 1 000 € HT. La TVA représente respectivement 330 €, 400 € et 200 €.
Le total TTC s’établit alors à 11 930 €. Le calcul est le suivant : 6 330 € + 4 400 € + 1 200 €. Si la totalité avait été soumise à 20 %, le total aurait atteint 13 200 €. L’économie liée à la ventilation fiscale correcte est donc de 1 270 €.
Si une aide est accordée après dépôt du dossier et acceptation du projet, elle se calcule selon son propre périmètre. Une subvention hypothétique de 3 000 € portant uniquement sur les deux premiers postes ramènerait le reste à payer à 8 930 €. Ce calcul n’est qu’une démonstration arithmétique : seul l’accord écrit du financeur permet d’inscrire une aide au budget.
Les vérifications à faire sur le devis final
Le devis doit être contrôlé avant le premier acompte. Les aides publiques refusent fréquemment les travaux commencés avant l’accord ou avant le dépôt formel du dossier. La TVA, elle, se décide au moment de la facturation, mais la qualification des lignes doit être prévue dès le devis.
- Vérifiez que le logement est achevé depuis plus de deux ans et qu’il est bien affecté à l’habitation.
- Demandez la référence exacte de tout équipement annoncé à 5,5 %.
- Contrôlez que la fourniture et la pose sont facturées par la même entreprise lorsque le taux réduit porte sur le matériel.
- Faites apparaître séparément les postes à 5,5 %, 10 % et 20 %.
- Déposez les demandes d’aides financières avant de verser un acompte lorsque le dispositif l’exige.
Une entreprise connaissant l’adaptation logement sait détailler son devis sans promettre un taux qui ne peut pas être justifié. Les qualifications professionnelles peuvent aussi constituer un repère, sans remplacer la lecture des lignes facturées. Les différences entre Handibat, Silverbat et Qualibat sont expliquées dans le guide sur les labels des entreprises d’adaptation.
Avant de signer, conservez le devis annoté, les fiches techniques, les éventuels accords d’aides et la facture finale. Une ligne de TVA claire vaut mieux qu’une promesse globale d’économie, surtout lorsque plusieurs travaux concernés se croisent dans le même chantier.
Une douche adaptée bénéficie-t-elle automatiquement de la TVA à 5,5 % ?
Non. Une douche extra-plate, la plomberie, la faïence et la dépose d’une baignoire relèvent le plus souvent de la TVA à 10 % dans un logement de plus de deux ans. Le taux de 5,5 % ne s’applique qu’à certains équipements spécialement conçus pour les personnes handicapées ou à des travaux énergétiques répondant aux règles fiscales.
Faut-il être propriétaire pour obtenir un taux réduit de TVA ?
Non. Un propriétaire occupant, un bailleur, un locataire avec l’accord du propriétaire ou un syndicat de copropriétaires peuvent bénéficier du taux réduit, sous réserve que le logement soit affecté à l’habitation et achevé depuis plus de deux ans.
Puis-je acheter le matériel moi-même et demander ensuite la TVA à 5,5 % ?
Non pour le matériel acheté seul. Le vendeur applique normalement la TVA à 20 %. Pour que le taux réduit porte sur l’équipement, l’entreprise doit généralement fournir et poser le produit dans le cadre de sa propre facture.
La TVA réduite se cumule-t-elle avec MaPrimeAdapt’ ?
Oui, les deux dispositifs sont distincts. La TVA réduite diminue directement le montant TTC de la facture. MaPrimeAdapt’ dépend de conditions propres et nécessite de respecter l’ordre de dépôt du dossier avant le début des travaux.
Le dossier complet Financer l'adaptation du logement : toutes les aides 2026